
RBI ने 4 साल बाद बढ़ाया रेपो रेट : 5.25% से 5.50% हुआ ब्याज; होम-कार लोन की EMI बढ़ सकती है, महंगाई का अनुमान भी बढ़ा

नई दिल्ली.
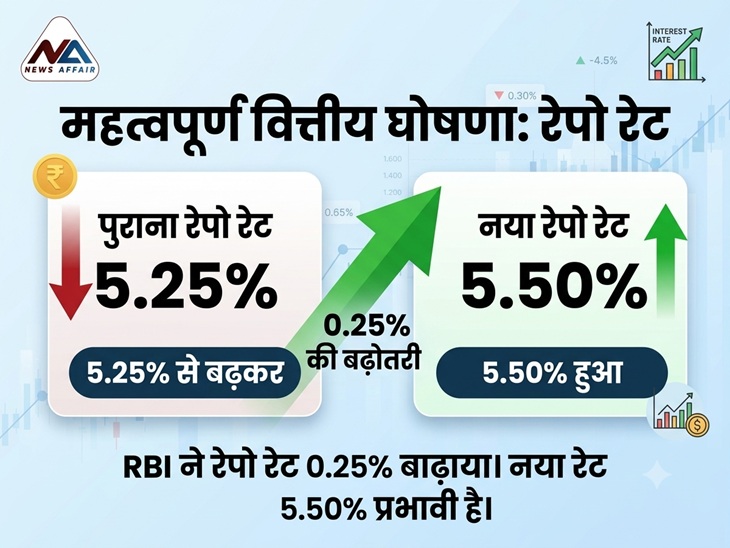
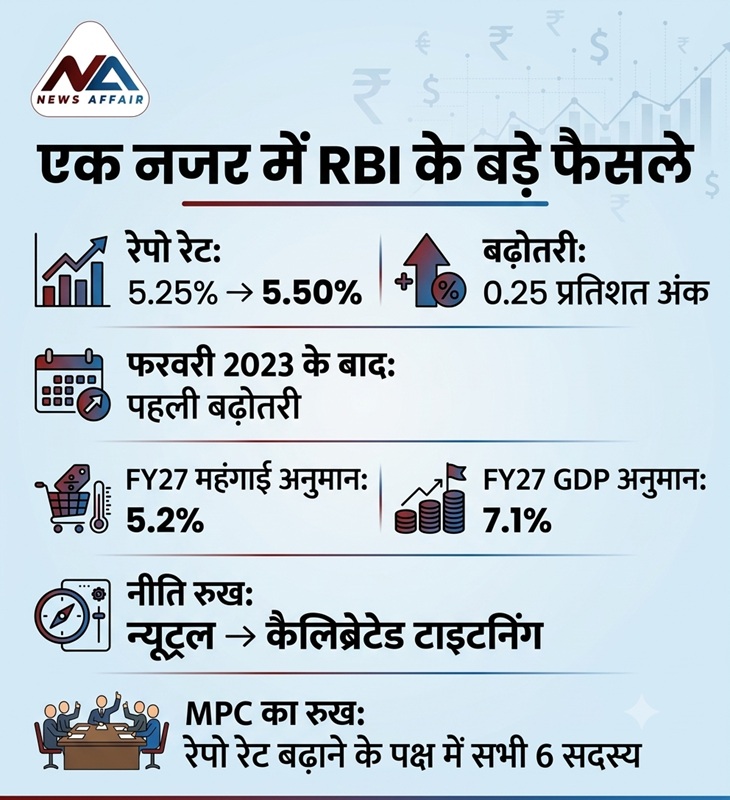
महंगाई के बढ़ते दबाव के बीच रिजर्व बैंक ने करीब चार साल बाद रेपो रेट बढ़ा दिया है। RBI ने बुधवार को रेपो रेट 0.25% बढ़ाकर 5.50% कर दिया। फरवरी 2023 के बाद यह पहली बढ़ोतरी है। इससे आने वाले दिनों में फ्लोटिंग रेट वाले होम, कार और पर्सनल लोन की ब्याज दरें बढ़ सकती हैं और EMI पर भी असर पड़ सकता है।
RBI की मौद्रिक नीति समिति यानी MPC की तीन दिन चली बैठक के बाद गवर्नर संजय मल्होत्रा ने फैसलों की जानकारी दी। खास बात यह रही कि RBI ने अपनी नीति का रुख भी ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है। इसका संकेत साफ है कि फिलहाल RBI महंगाई को लेकर ज्यादा सतर्क है और जरूरत पड़ने पर आगे भी ब्याज दर बढ़ाने का विकल्प खुला रख रहा है।
महंगाई का अनुमान बढ़ा, लेकिन GDP पर RBI का भरोसा कायम
RBI ने वित्त वर्ष 2026-27 के लिए महंगाई का अनुमान 5.2% कर दिया है। पिछला अनुमान 5.1% था। बढ़ते कच्चे तेल के दाम, खाद्य महंगाई का जोखिम, कमजोर मानसून और वैश्विक परिस्थितियों को इसके पीछे प्रमुख कारण माना गया है।
वहीं अर्थव्यवस्था के मोर्चे पर RBI ने राहत वाली तस्वीर पेश की है। वित्त वर्ष 2026-27 के लिए GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% किया गया है। यानी महंगाई का दबाव बढ़ने के बावजूद केंद्रीय बैंक को आर्थिक गतिविधियों में मजबूती बनी रहने की उम्मीद है।
रेपो रेट बढ़ाने की जरूरत क्यों पड़ी?
रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को पैसा उधार देता है। जब RBI यह दर बढ़ाता है तो बैंकों के लिए फंडिंग महंगी हो सकती है। इसका असर आगे चलकर ग्राहकों को दिए जाने वाले कर्ज की ब्याज दरों पर पड़ सकता है।
महंगा कर्ज होने पर लोग और कंपनियां कम उधार ले सकते हैं। इससे खर्च और मांग पर दबाव आता है। मांग कम होने पर कीमतों में तेजी को नियंत्रित करने में मदद मिलती है।
यही वजह है कि जब महंगाई के बढ़ने का जोखिम ज्यादा दिखाई देता है तो RBI ब्याज दर बढ़ाकर अर्थव्यवस्था में पैसे के प्रवाह और मांग को नियंत्रित करने की कोशिश करता है।
आगे ब्याज दरों में और बढ़ोतरी होगी?
RBI के ‘कैलिब्रेटेड टाइटनिंग’ रुख ने बाजार को यह संकेत दिया है कि निकट भविष्य में ब्याज दरों में कटौती की संभावना कमजोर हो गई है। हालांकि, इसका मतलब यह नहीं है कि हर अगली बैठक में दर बढ़ेगी ही। RBI महंगाई, तेल की कीमतों, वैश्विक परिस्थितियों और आर्थिक आंकड़ों को देखकर फैसला करेगा।
रेलिगेयर ब्रोकिंग के अजीत मिश्रा के मुताबिक 25 बेसिस पॉइंट की बढ़ोतरी अपेक्षित थी, लेकिन नीति के रुख में बदलाव ज्यादा महत्वपूर्ण है। उनके मुताबिक आगे कच्चे तेल की कीमत, खाद्य महंगाई, रुपया और वैश्विक मौद्रिक परिस्थितियां अहम रहेंगी।
DBS बैंक की सीनियर इकोनॉमिस्ट राधिका राव ने भी कहा कि महंगाई और ग्रोथ के अनुमान में बदलाव के साथ नीति रुख में बदलाव RBI के आगे दरें बढ़ाने की दिशा की ओर इशारा करता है।
आम लोगों पर क्या पड़ेगा असर?
1. पहले से चल रहे होम लोन पर
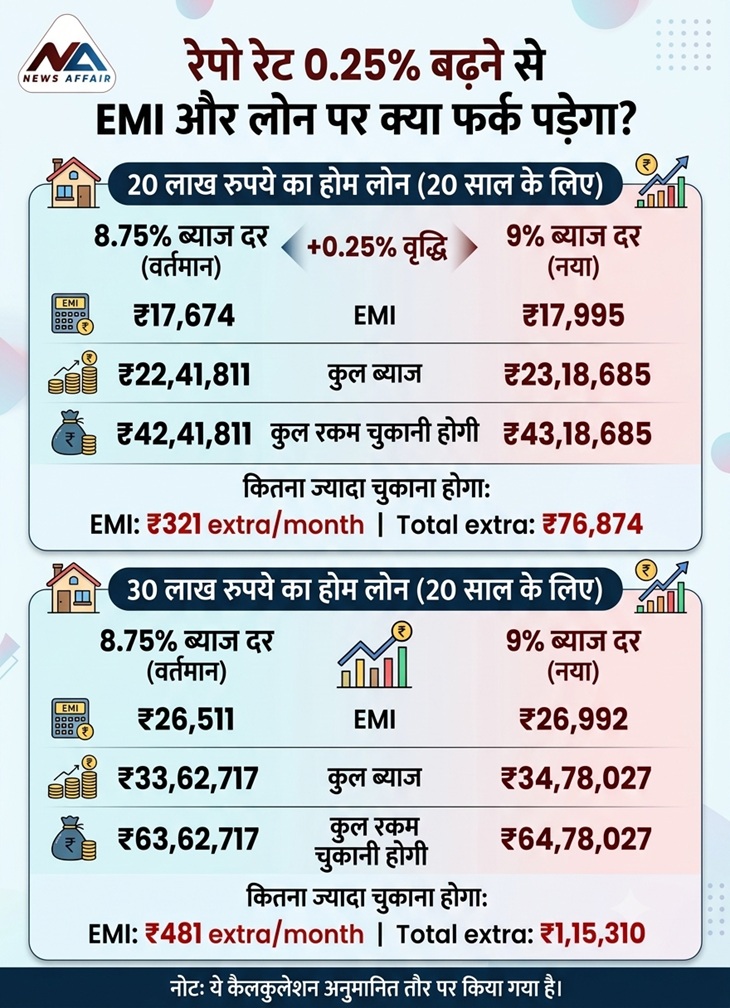
अगर आपका होम लोन फ्लोटिंग रेट या बाहरी बेंचमार्क से जुड़ा है, तो RBI की दर बढ़ने के बाद बैंक ब्याज दर में बदलाव कर सकते हैं। इसका असर EMI बढ़ने या लोन की अवधि बढ़ने के रूप में दिखाई दे सकता है।
हालांकि, असर हर ग्राहक पर एक जैसा नहीं होगा। लोन किस बेंचमार्क से जुड़ा है और बैंक की रीसेट व्यवस्था क्या है, इसके आधार पर बदलाव का समय अलग हो सकता है।
2. नया होम या कार लोन लेना महंगा हो सकता है
बैंकों की नई ब्याज दरें बढ़ती हैं तो नए कर्ज की लागत बढ़ सकती है। इसका सीधा असर घर या कार खरीदने की योजना बना रहे लोगों के बजट पर पड़ सकता है। ज्यादा ब्याज दर का मतलब यह भी है कि समान EMI बजट में ग्राहक को पहले की तुलना में कम लोन मिल सकता है।
3. पर्सनल लोन पर भी असर संभव
पर्सनल लोन समेत फ्लोटिंग रेट वाले दूसरे कर्ज भी महंगे हो सकते हैं। हालांकि वास्तविक असर बैंक की ब्याज दर और लोन की शर्तों पर निर्भर करेगा।
4. FD और बचत करने वालों के लिए क्या?
रेपो रेट बढ़ने के बाद बैंकों पर जमा दरों में बदलाव का दबाव भी बन सकता है। ऐसे में आगे चलकर FD और दूसरी जमा योजनाओं पर बेहतर ब्याज मिलने की संभावना बन सकती है, लेकिन यह हर बैंक और हर अवधि में अलग-अलग होगा।
RBI के फैसले का बड़ा संदेश क्या है?
इस बार सिर्फ 0.25% की बढ़ोतरी ही खबर नहीं है। असली संदेश नीति के रुख में बदलाव है।
पिछले दौर में RBI का फोकस ब्याज दरों में कटौती और आर्थिक गतिविधियों को समर्थन देने पर था। अब बढ़ती महंगाई के जोखिम के बीच केंद्रीय बैंक का जोर कीमतों को काबू में रखने पर ज्यादा दिखाई दे रहा है।
यानी आने वाले महीनों में सस्ता कर्ज और लगातार दर कटौती वाला दौर फिलहाल आसान नहीं दिख रहा। अगर महंगाई का दबाव बना रहा तो RBI आगे भी सख्त रुख अपना सकता है।
आखिर रेपो रेट आया कहां से?
रेपो सिस्टम की शुरुआत 1917 में अमेरिका के फेडरल रिजर्व से जुड़ी मानी जाती है। समय के साथ केंद्रीय बैंकों ने इसे अपनी मौद्रिक नीति में पैसे की लागत और बैंकिंग सिस्टम में लिक्विडिटी को प्रभावित करने के एक महत्वपूर्ण माध्यम के रूप में इस्तेमाल किया।
आज भारत में RBI रेपो रेट के जरिए अर्थव्यवस्था में कर्ज की लागत, मांग और महंगाई की दिशा को प्रभावित करने की कोशिश करता है। इसलिए 0.25% की यह बढ़ोतरी सिर्फ RBI और बैंकों तक सीमित फैसला नहीं है। इसका असर धीरे-धीरे होम लोन, कार लोन, पर्सनल लोन, EMI, निवेश और घरेलू बजट तक पहुंच सकता है।
विज्ञापन

जरूरी खबरें
विज्ञापन